天气
2026-09-17
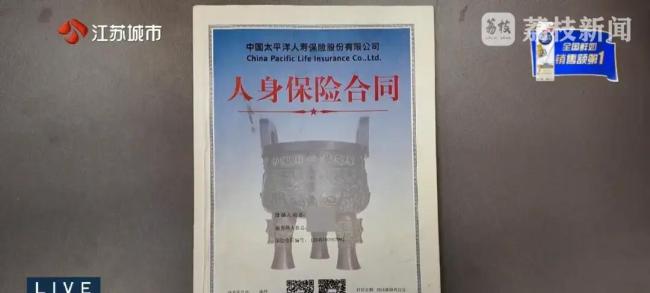
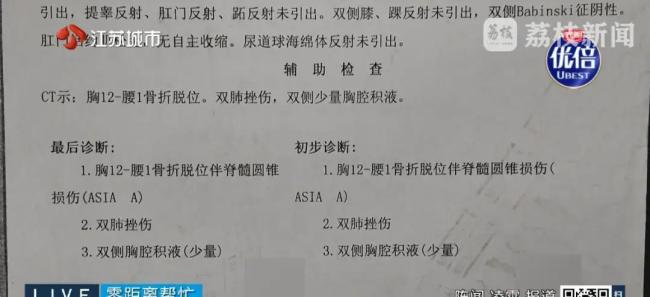
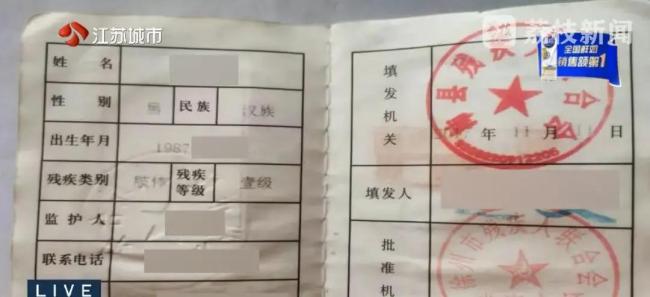
我第一次听到李女士的故事是在北京一个朋友的微信群里。她用直白的口吻说,买了十年的两全保险,在出事之后才发现条款里有一套自己的世界观。2016年8月,徐州的李女士为丈夫王先生购买了附加安行宝两全保险,保额10万元。合同中写明,意外身故或达到全残标准就能理赔。然而,王先生在内蒙古旅游时从船上坠落,导致胸12到腰1骨折脱位伴脊髓圆锥损伤。经过多次手术和长期康复,最终留下双下肢偏瘫的终身后遗症,被鉴定为肢体一级残疾。
真正让李女士崩溃的是关于“全残”的定义。她提到,孩子早产住保温箱,后续还要做阑尾炎手术,家庭经济压力巨大。她的逻辑很简单:双腿失去功能,生活也被彻底打断,这不就是全残吗?但保险公司解释称,根据合同对全残的注解,王先生可以自主进食,因此不符合全残的标准。李女士质疑道:如果不端给他,他也吃不了,不扶着或者不帮他拿勺子,他能吃进去吗?
这场纠纷一直持续到2018年,李女士无奈选择退保,对方全额退还保费。对她来说,这不是简单的退保,而是心中的那口气始终未散。直到今年6月,她再次委托朋友申请理赔。她说,孩子现在10岁,智力和肢体都达到二级残疾,家里两个人都在与时间赛跑,却被一个条款定义卡住。
这个问题反映出保险纠纷的一个典型情况。保险不仅是金融产品,更是风险分配机制。能否在关键时刻触发理赔,取决于条款如何写、告知如何做以及理赔时的认定。法律界人士指出,对于保险合同中的格式条款,一般会朝有利于被保险人和受益人的方向解释。我国《保险法》及相关司法实践强调,若格式条款存在理解分歧,通常要做出对投保人和被保险人有利的解释。
猜你喜欢

2026-06-19
黄一鸣与男友在台球室接吻 新恋情引发热议
2026年6月18日至19日,黄一鸣与男友在台球室接吻的视频及合照在微博上广泛传播,话题#黄一鸣与男友在台球室接吻#登上热搜,网友对其新恋情反应不一。 事件发生...
READ MORE
2026-07-11
广西贵港原副市长潘汉胜被双开 严重违纪违...
广西壮族自治区贵港市委原常委、市人民政府原副市长潘汉胜因严重违纪违法被开除党籍和公职。自治区纪委监委对潘汉胜的问题进行了立案审查调查。 调查显示,潘汉胜丧失理想...
READ MORE
2026-06-06
曝白鹿开到荼靡导演李木戈 豪华班底备受期...
这部剧的筹备阵容非常豪华,被视为白鹿转型突破的重要作品。根据最新的市场消息,这部由腾讯视频出品的都市情感剧正在紧锣密鼓地筹备中。 剧名为《开到荼靡》,由企鹅影视...
READ MORE
2025-06-27
年薪2亿欧仍为足坛第一!40岁C罗继续征...
6月26日,据FIFA国际足联消息,40岁的葡萄牙前锋C罗已与沙特联球队利雅得胜利完成续约。C罗于2023年转会加盟利雅得胜利,至今共代表球队出场105次,贡献...
READ MORE
2026-08-29
官方就教师与耻辱合影致歉 深刻反思并严肃...
雷波县人民政府8月28日通报,近日在雷波县2026年秋季教育行政会议中出现不尊重教师的错误做法,给与会教师带来严重心理伤害,造成不良社会影响。对此,县政府深感内...
READ MORE最新发布
-
黄一鸣与男友在台球室接吻 新恋情引发热议
国际新闻, 2026-06-19 -
广西贵港原副市长潘汉胜被双开 严重违纪违法受惩处
国际新闻, 2026-07-11 -
曝白鹿开到荼靡导演李木戈 豪华班底备受期待
国际新闻, 2026-06-06 -
年薪2亿欧仍为足坛第一!40岁C罗继续征战沙特联,续约2年至...
国际新闻, 2025-06-27 -
官方就教师与耻辱合影致歉 深刻反思并严肃处理
国际新闻, 2026-08-29