天气
2026-09-25
价格战挤压了整车利润,车企通过不同车型分配电池订单,寻找新的平衡点。近期,多家新能源车企调整了动力电池的采购和合作模式,为部分车型更换电池供应商,并通过入股二线电池厂商、联合开发电芯、加速自研电池落地等方式布局供应链。这一系列操作引发了关于车企“去宁化”的讨论。

从公开信息看,本轮调整主要涉及新势力车企。理想汽车入股欣旺达动力,新款L8车型已经切换电芯供应商。小米为新增程品牌搭建全新电池供应体系,引入中创新航和欣旺达配套生产。小鹏汽车持续提高多家二线电池企业的供货比例,入门走量车型基本形成多厂商并行供货的格局。零跑、鸿蒙智行等品牌也在原有合作体系之外新增电池合作方。蔚来和长城则持续布局自研电池与自有电池产能。
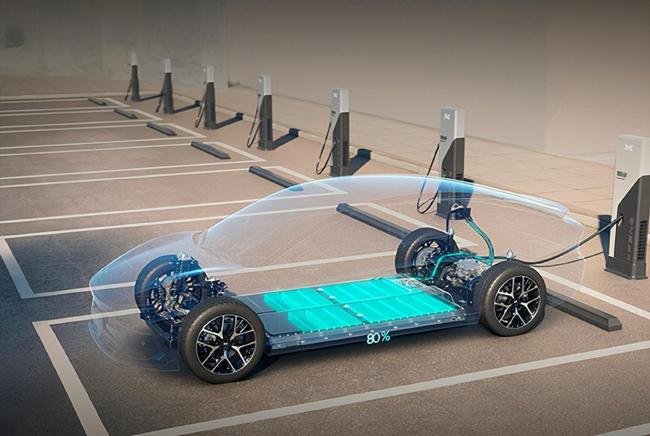
当前,新能源车市场价格战持续发酵,车企盈利空间普遍收缩,行业整体毛利率长期处于偏低水平。动力电池是新能源车成本最高的零部件,其采购价格、供货稳定性及产能分配情况直接影响车企的单车利润与整车生产节奏。多年来,国内动力电池市场头部集中特征显著,除宁德时代和比亚迪外,其余电池厂商的市场份额与两大龙头存在较大差距。不少车企长期采用单一头部电池企业的供货方案。
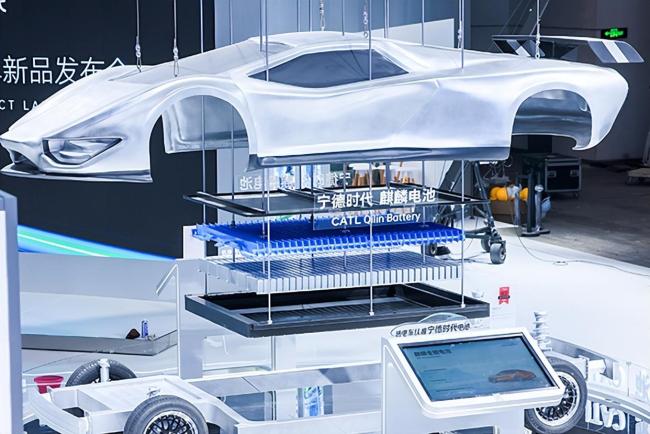
在行业高速扩张期,该模式可以保障大规模稳定交付;但进入存量竞争阶段,单一供货模式的短板开始显现。车企长期依赖单一供应商,在定价谈判上自主空间有限。同时,单一供应链存在潜在风险,一旦电池企业出现产能波动、产线调整或排产变动,车企的整车生产就容易受到影响。
猜你喜欢

2026-09-28
一路走好!中秋假期刚结束,已有4位名人去...
中秋假期是阖家团圆的日子,然而有人却永远的离开了。 如今中秋假期结束了,而文艺界已经有4位名人离世。 他们皆受大众喜爱,他们的离去,令人悲痛和不舍。 如今写就此...
READ MORE
2026-09-28
国足0-3不敌新西兰 热身赛再尝败绩
9月27日,2026CFA中国之队·重庆国际足球邀请赛继续进行,中国队以0-3不敌新西兰。这场比赛对中国队来说是一次重要的热身机会,因为新西兰的打法与中国队在四...
READ MORE
2026-09-28
曼谷洪水泛滥 民众日常生活受影响 出行购...
受连日强降雨影响,泰国曼谷市内最近几天洪水泛滥,大量房屋和车辆被淹。27日,记者在受灾地区看到,一些居民不得不涉水甚至使用小船前往超市购买生活物资。有市民表示,...
READ MORE
2026-09-28
胡塞称也门塔伊兹省遭空袭致7死40伤 平...
也门胡塞武装控制的马西拉电视台报道,9月27日,也门西南部塔伊兹省遭遇空袭,导致至少7名平民死亡、40人受伤。该报道指责沙特阿拉伯发动了此次空袭。 同一天,也门...
READ MORE
2026-09-28
世界技能大赛:一场对“人”的再确认 AI...
今晚,第48届世界技能大赛将在上海闭幕。会旗将从上海交给日本爱知县,奖牌各有归属,掌声即将响起。这场汇聚68个国家和地区1385名选手的全球顶级赛事引发了诸多思...
READ MORE最新发布
-
一路走好!中秋假期刚结束,已有4位名人去世,最后一位早有预兆
国际新闻, 2026-09-28 -
国足0-3不敌新西兰 热身赛再尝败绩
国际新闻, 2026-09-28 -
曼谷洪水泛滥 民众日常生活受影响 出行购物成难题
国际新闻, 2026-09-28 -
胡塞称也门塔伊兹省遭空袭致7死40伤 平民伤亡引关注
国际新闻, 2026-09-28 -
世界技能大赛:一场对“人”的再确认 AI时代的匠心价值
国际新闻, 2026-09-28